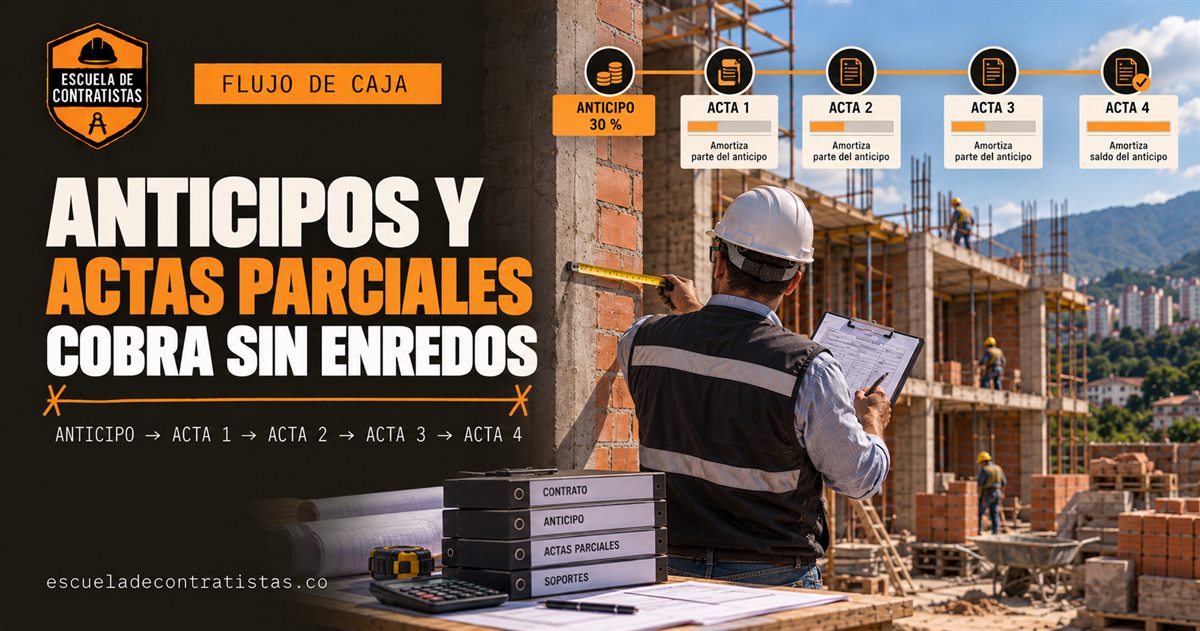
La obra puede ir bien técnicamente y aun así quebrar al contratista. Casi siempre la causa está en el flujo de caja: un anticipo mal negociado, actas que se atrasan, descuentos que no se previeron. Esta guía te explica cómo funcionan el anticipo y las actas parciales, cómo se amortiza el anticipo y cómo reconocer los ingresos de la obra.
Anticipo y pago anticipado no son lo mismo
- Anticipo: un dinero que el contratante entrega para que el contratista inicie la obra (comprar materiales, movilizar equipos). Sigue siendo del contratante hasta que se amortiza con obra ejecutada. Se va descontando en cada acta.
- Pago anticipado: un pago del precio que se hace antes de ejecutar, pero que ya es del contratista.
La diferencia importa sobre todo en obra pública, donde el anticipo debe manejarse con reglas especiales. En contratos privados, lo que pactes en el contrato define cómo se trata.
El anticipo no es un ingreso
Cuando recibes un anticipo todavía no has construido nada, así que no has ganado ese dinero. Contablemente:
- Para el contratista que lo recibe: es un pasivo (debe devolverlo en obra).
- Para el contratante que lo entrega: es un activo (tiene derecho a recibir la obra).
La DIAN ha tratado el anticipo como un mecanismo de financiación, no como una venta. Bajo las normas de información financiera vigentes (NIIF 15 para el Grupo 1 y la Sección 23 para el Grupo 2), lo recibido antes de cumplir se presenta como un pasivo del contrato.
El ingreso se reconoce a medida que ejecutas la obra y la cobras mediante actas.
Facturación, IVA y retención del anticipo
- Factura: como el anticipo no es ingreso, no hay obligación de facturarlo. La factura se expide cuando se causa el ingreso, es decir, con cada acta.
- IVA: el anticipo no genera IVA. El IVA se causa en la factura de cada acta. Ver IVA y retención en contratos de construcción.
- Retención en la fuente: es un punto en el que conviene revisar tu caso con el contador, porque la retención se practica en el pago o en el abono en cuenta, lo que ocurra primero, y hay pagadores que la aplican desde el anticipo. Pacta en el contrato cómo se tratará para evitar sorpresas.
Cómo se amortiza el anticipo
La forma más común es descontar de cada acta el mismo porcentaje del anticipo. Si el anticipo fue del 30 % del contrato, a cada acta se le descuenta el 30 % de su valor, hasta completar el total del anticipo.
Otras formas posibles (deben pactarse):
- Descontarlo en las primeras actas hasta agotarlo.
- Un porcentaje mayor en las primeras actas.
Asegúrate de que el contrato diga exactamente cómo se amortiza. Una amortización muy acelerada puede dejarte sin caja a mitad de obra.
Qué debe tener un acta parcial
Un acta parcial bien hecha evita discusiones y aprobaciones lentas:
- Datos del contrato, número de acta y periodo que cubre.
- Cuadro de cantidades: por cada actividad, cantidad contratada, ejecutada en periodos anteriores, ejecutada en este periodo, acumulada y por ejecutar.
- Valor de lo ejecutado en el periodo (cantidad × precio unitario).
- AIU e IVA según el contrato.
- Descuentos: amortización del anticipo, retegarantía, retenciones.
- Neto a pagar.
- Memorias de cantidades como soporte: cálculos, planos marcados, fotografías.
- Firmas del contratista y de la interventoría o el contratante.
El secreto está en que el acta salga directamente de tu presupuesto: mismas actividades, mismos códigos, mismos precios. Si el acta y el presupuesto no coinciden, la revisión se demora.
Ejemplo de un contrato con cuatro actas
Contrato de $200.000.000 (valores antes de IVA para simplificar), anticipo del 30 % ($60.000.000), retegarantía del 5 %, retención del 2 %:
| Acta | Ejecutado | Amortización anticipo (30 %) | Retención (2 %) | Retegarantía (5 %) | Neto |
|---|---|---|---|---|---|
| 1 | $50.000.000 | $15.000.000 | $1.000.000 | $2.500.000 | $31.500.000 |
| 2 | $60.000.000 | $18.000.000 | $1.200.000 | $3.000.000 | $37.800.000 |
| 3 | $50.000.000 | $15.000.000 | $1.000.000 | $2.500.000 | $31.500.000 |
| 4 | $40.000.000 | $12.000.000 | $800.000 | $2.000.000 | $25.200.000 |
| Total | $200.000.000 | $60.000.000 | $4.000.000 | $10.000.000 | $126.000.000 |
Del contrato de $200 millones recibiste $60 millones de anticipo y $126 millones en las actas. Los $10 millones de retegarantía te los devuelven al liquidar el contrato, y los $4 millones de retención los descuentas en tu declaración de renta.
Cómo se reconocen los ingresos en obras largas
Cuando una obra empieza en un año y termina en otro, no puedes esperar al final para reconocer todo el ingreso. Las normas contables exigen reconocer ingresos y costos según el grado de avance de la obra al cierre de cada periodo (lo que se conocía como método del porcentaje de realización).
El avance se puede medir por:
- Costos incurridos frente a costos totales estimados.
- Obra ejecutada medida (cantidades).
- Inspección del trabajo realizado.
Ejemplo: contrato de $300.000.000 con costos totales estimados de $250.000.000. Al 31 de diciembre llevas $100.000.000 de costos incurridos → avance del 40 % → reconoces ingresos por $120.000.000 en ese año, aunque los pagos recibidos sean otros.
Los anticipos y los pagos del cliente no sirven para medir el avance, porque no reflejan necesariamente el trabajo hecho.
El anticipo en obra pública
En contratación estatal hay reglas específicas:
- El anticipo tiene un límite legal respecto del valor del contrato.
- En contratos de obra que se adjudican por licitación, la ley exige manejar el anticipo en una fiducia o patrimonio autónomo irrevocable, para garantizar que se invierta en la obra.
- Se exige una póliza de buen manejo del anticipo.
- Hay que presentar un plan de inversión del anticipo que aprueba la interventoría.
Revisa siempre el pliego de condiciones y la minuta del contrato antes de ofertar. Ver Guía de contratación de obra pública en Colombia.
Calcula gratis cuánto amortizar en cada acta, o revisa todos los descuentos que le aplican a tu contrato.
Arma tus actas parciales a partir de tu presupuesto
Con las mismas actividades y precios. El Presupuestador PRO 2026 te da la base organizada para controlar el avance.
Ver el Presupuestador PRO 2026Preguntas frecuentes
¿El anticipo se factura?
No hay obligación, porque no es un ingreso. La factura se expide con cada acta.
¿El anticipo lleva IVA?
No. El IVA se causa en la factura del acta.
¿Cómo se amortiza el anticipo?
Lo más común es descontar de cada acta el mismo porcentaje del anticipo sobre el contrato, hasta completarlo.
¿La retegarantía se descuenta de la factura?
Se descuenta del pago, no del valor facturado. Te la devuelven al liquidar el contrato.
¿Qué pasa si no ejecuto la obra y ya recibí anticipo?
Debes devolver la parte no amortizada. Por eso se exige una póliza de buen manejo del anticipo.
Contenido informativo. Verifica el tratamiento contable y tributario de tu caso con tu contador.